Все
 Истории
 Дизайн
 Код
 Геймдев
 Бизнес
 Маркетинг
 Управление
 Кино
 Музыка
 Проектная фотография
 Развитие
 Здоровье
 Деньги
 Образование
 EdTech
 Корп. обучение
 Блог Skillbox
 Глоссарий
 Спецпроекты
 Профориентация

Можно ли измерить финансовую зрелость семьи
И зачем это делать.
Статью подготовила психолог, предприниматель, сооснователь Школы финансовой свободы SmartStep Алиса Мясникова.
Представьте две семьи. Первая зарабатывает 200 тысяч рублей в месяц: люди закрывают основные расходы, часть денег откладывают и не вздрагивают от слова «отпуск». У второй доход — 500 тысяч. Но к концу месяца деньги куда-то испаряются, сломавшийся холодильник ощущается как стихийное бедствие, а партнёры всё чаще выясняют отношения из-за трат.
Получается парадокс: вторая семья зарабатывает в два с половиной раза больше, но живёт тревожнее. Выходит, что дело не только в сумме дохода, но и в том, как семья обращается с деньгами — то есть в её финансовой зрелости.
В этой статье для редакции «Деньги» Skillbox Media рассказываю, что такое финансовая зрелость семьи, как её измерить и что с этой информацией делать дальше.
- Что такое финансовая зрелость
- Из чего складывается финансовая зрелость семьи
- Как измерить индекс финансовой зрелости и что делать дальше
Что такое финансовая зрелость и почему она не зависит от уровня дохода
Финансовая зрелость — это способность управлять деньгами: уметь планировать расходы и отслеживать траты, создавать запас и справляться с непредвиденными тратами без серьёзного ущерба для бюджета.
Финансовую зрелость часто путают с богатством, но это разные понятия. Можно много зарабатывать и жить в вечном кассовом разрыве — когда деньги кончились, а зарплата придёт ещё не скоро. А можно при скромном доходе иметь финансовую подушку, спать спокойно и планировать крупные покупки.
По моему опыту работы с семьями, богатство без зрелости — гость недолгий: высокий доход сам по себе не делает финансовую ситуацию устойчивой. Вместе с доходами часто растут и расходы: более дорогие квартира, машина, отпуск, привычки.
В результате человек начинает зарабатывать больше, но денег по-прежнему не хватает. Финансовая зрелость в этом смысле важнее самой суммы дохода: она помогает сохранять устойчивость и тогда, когда доход меняется.

Идея оценивать отношение человека к деньгам не нова. Психолог Брэд Клонц описал так называемые денежные сценарии — устойчивые убеждения о деньгах, которые формируются в детстве и влияют на финансовое поведение во взрослом возрасте. Например: «Деньги — это зло», «Денег всегда не хватает», «Хорошие люди о деньгах не говорят» и так далее.
Клонц разработал опросники, с помощью которых такие установки можно выявить и оценить. Так, человек оценивает, насколько он согласен с 32 утверждениями о деньгах, а статистический анализ позволяет отнести его ответы к одному из четырёх основных типов отношения к деньгам: избеганию денег, поклонению деньгам, восприятию денег как статуса и финансовой настороженности.
Выходит, отношение к деньгам — не абстрактная сущность: его можно разложить на составляющие и исследовать. По такому же принципу можно оценивать и финансовую зрелость семьи — не по размеру дохода, а по тому, как семья планирует, распределяет и контролирует деньги. Подробнее об этом — в следующем разделе.
Из чего складывается финансовая зрелость семьи: пять осей
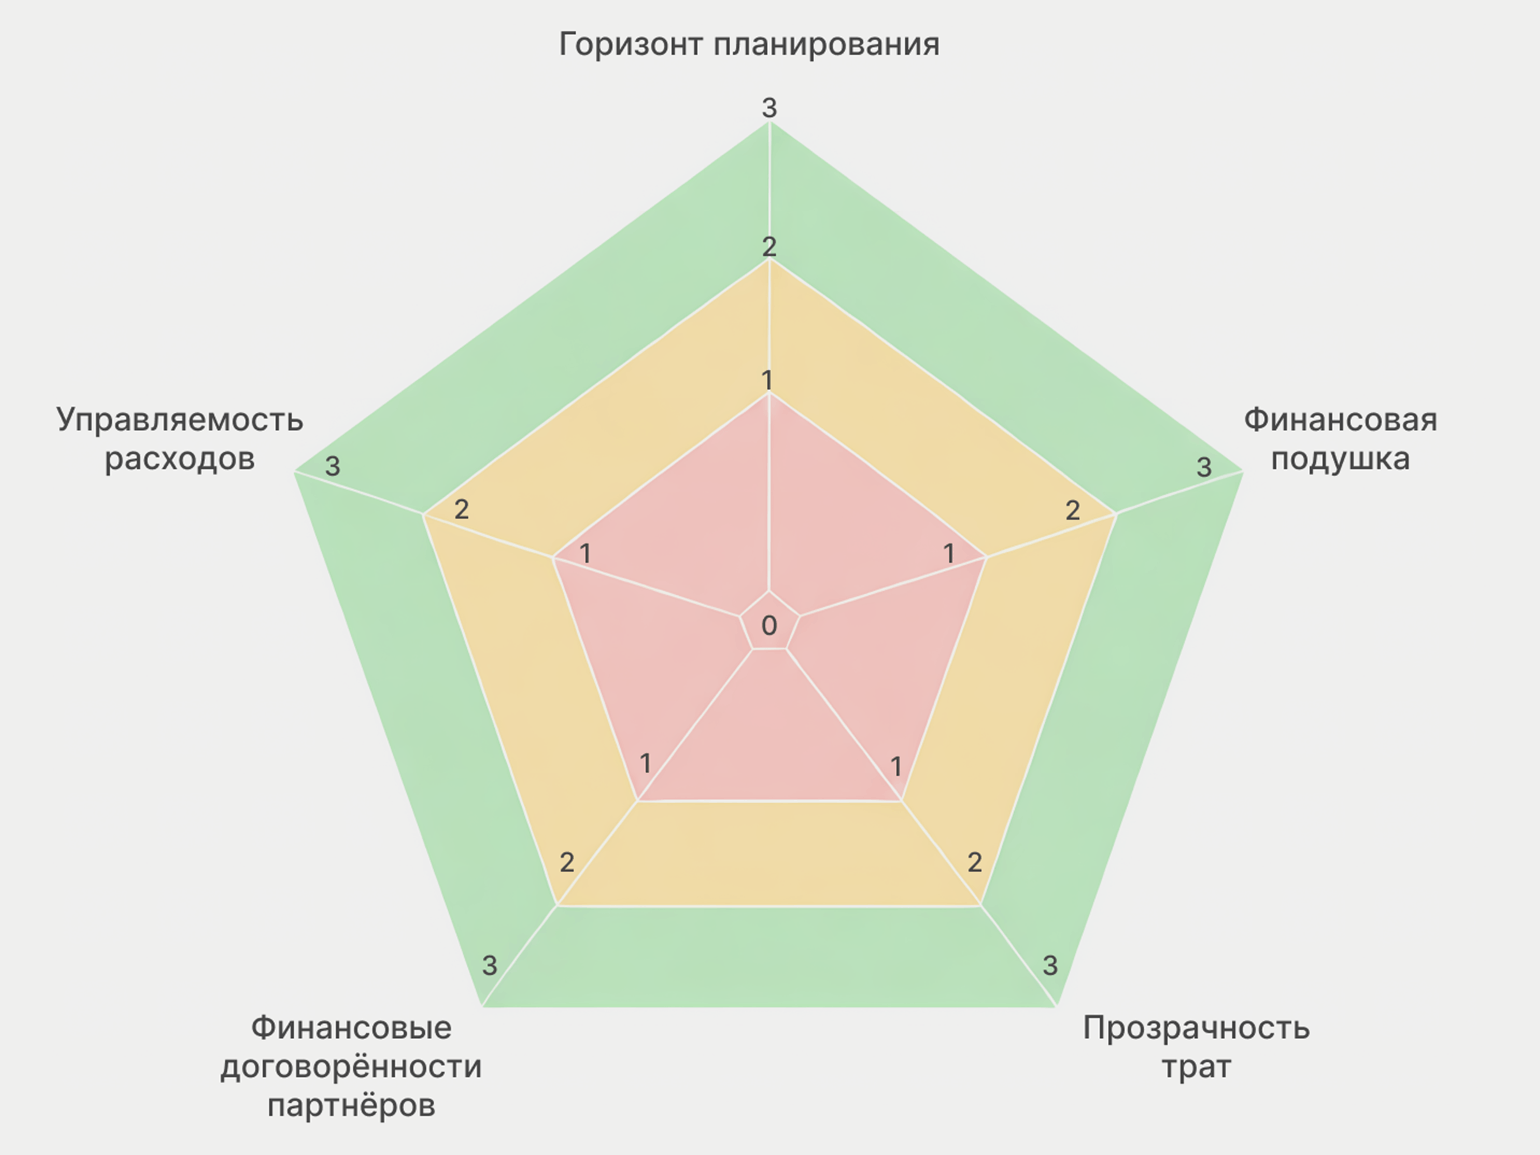
Финансовую зрелость семьи удобно оценивать по пяти направлениям: горизонту планирования, состоянию финансовой подушки, прозрачности трат, финансовым договорённостям партнёров и управляемости расходов. Давайте разбираться.
- Горизонт планирования. Показывает, насколько далеко вперёд семья планирует свои финансы. На незрелом уровне бюджет строится от зарплаты до зарплаты, а в поле зрения остаётся только ближайший платёж. На среднем семья планирует расходы на несколько месяцев вперёд. На зрелом — учитывает долгосрочные цели: крупные покупки, накопления на старость, образование детей.
- Финансовая подушка. Показывает, есть ли у семьи запас денег на случай потери дохода или внезапной крупной траты. Незрелый уровень — подушки нет. Средний — запаса хватит на месяц или два. Зрелый — отложено на три-шесть месяцев жизни и больше.
- Прозрачность трат. Показывает, насколько хорошо семья понимает, куда уходят деньги. Незрелый уровень — деньги «просто исчезают», учёта нет. Средний — семья знает основные статьи расходов, но не отслеживает их регулярно. Зрелый — семья ведёт регулярный учёт трат и замечает даже небольшие утечки.
- Финансовые договорённости партнёров. Показывают, насколько у пары согласованы правила обращения с деньгами и общие финансовые цели. Незрелый уровень — тему денег не обсуждают, у каждого есть свои маленькие тайны, а разговор о финансах быстро переходит на повышенные тона. Средний — обсуждают деньги только тогда, когда возникает проблема. Зрелый — у пары есть общие цели, понятные правила обращения с деньгами и регулярные спокойные разговоры о финансах.
- Управляемость расходов. Показывает, насколько семья контролирует свои расходы и умеет противостоять импульсивным покупкам. Незрелый уровень — частые спонтанные покупки, о которых потом приходится жалеть. Средний — импульсивные траты случаются время от времени, но не становятся привычкой. Зрелый — крупные расходы обдуманы, а на спонтанные покупки заранее предусмотрена часть бюджета.
Читайте также:
Пять осей дают общую картину финансовой зрелости семьи. В следующем разделе расскажу, как перевести эту картину в цифры — и получить индекс финансовой зрелости.
Как измерить индекс финансовой зрелости семьи
Оцените каждую из пяти осей, описанных выше, по шкале от 0 до 3 баллов. Важно оценивать не свои намерения, а то, как семья действительно обращается с деньгами.
Инфографика: Skillbox Media
Например, если у семьи есть накопления, которых хватает примерно на два месяца обязательных расходов, за финансовую подушку можно поставить 2 балла. Если деньги откладывают нерегулярно и накоплений почти нет — 1 балл. Если запаса нет совсем — 0 баллов. Если подушки хватает на три-шесть месяцев и больше — 3 балла.
По такому же принципу оцените остальные четыре оси. Затем сложите полученные баллы: максимальный результат — 15, минимальный — 0:
- 0–5 баллов — финансовая зрелость пока на низком уровне. Семье трудно планировать деньги и создавать запас, а финансовые решения часто принимаются по наитию.
- 6–10 баллов — средний уровень. Базовые финансовые привычки уже есть, но система работает неравномерно. Нужно выбрать несколько слабых мест и постепенно их укреплять.
- 11–15 баллов — высокий уровень. Семья в целом понимает, куда уходят деньги, умеет планировать расходы и справляться с неожиданностями. Это не означает, что финансовых проблем больше не будет: индекс показывает текущую устойчивость, а не гарантирует её на будущее.
Лучше пройти оценку каждому партнёру отдельно, а потом сравнить результаты. Если по одной из осей оценки сильно расходятся, это повод обсудить не только цифру, но и то, почему каждый видит ситуацию по-своему.
Зачем вообще это замерять? Справедливый вопрос: зачем раскладывать всё по полочкам, если, например, и так ясно, что денег не хватает?
Индекс финансовой зрелости полезен не столько как оценка «хорошо» или «плохо», сколько как точка отсчёта. Он показывает самое слабое место — то, с которого разумно начать изменения. А ещё даёт партнёрам общий предмет для разговора: вместо спора о том, кто вечно тратит, можно обсудить конкретную проблему — например, отсутствие финансовой подушки или учёта расходов.
Также с помощью индекса можно отслеживать динамику изменений. Повторите замер через несколько месяцев, сравните результаты и увидите, какие финансовые привычки изменились, а какие пока нет.
Что делать дальше
Не хватайтесь за все пять осей сразу. Так можно выдохнуться уже на второй день и отложить изменения на потом. Выберите одну ось — самую слабую по результатам замера — и сделайте по ней один небольшой шаг.
Нет финансовой подушки? Начните откладывать небольшую фиксированную сумму каждую неделю. Здесь важен не размер первого взноса, а регулярность.
Не ведёте учёт расходов? Записывайте все траты хотя бы одну неделю. Не пытайтесь сразу что-то сократить или запретить — сначала просто посмотрите, куда уходят деньги.
Не получается спокойно обсуждать финансы с партнёром? Начните с нескольких вопросов: какие у вас цели на ближайший год и пять лет, как удобнее вести бюджет — вместе или раздельно, какие траты каждый из вас считает крупными и как будете принимать решения, если ваши мнения разойдутся.
Не ждите, что финансовая зрелость появится вместе с повышением зарплаты. Доход может вырасти, а вместе с ним вырастут и расходы. Зрелость формируется иначе: через привычки, правила и договорённости, которые помогают семье управлять деньгами независимо от их количества.
Индекс нужен именно для этого — не чтобы поставить семье оценку, а чтобы понять, с чего начать. А дальше работают небольшие, но регулярные шаги.
Читайте также:
Хотите лучше управлять личными финансами? Вот ещё пять статей редакции «Деньги» Skillbox Media
- Финансовая грамотность: что это такое и как её повысить во взрослом возрасте
- Хочу больше денег — и что дальше? Как поставить финансовую цель и не сойти с дистанции
- 7 способов получать пассивный доход. Почти без рисков
- Брать ли ипотеку сейчас: все за и против
- Что лучше: копить или брать кредит?