Все
 Истории
 Дизайн
 Код
 Геймдев
 Бизнес
 Маркетинг
 Управление
 Кино
 Музыка
 Проектная фотография
 Развитие
 Деньги
 Здоровье
 Образование
 EdTech
 Корп. обучение
 Блог Skillbox
 Глоссарий
 Спецпроекты

IRR: что это за показатель и как с его помощью понять, окупятся ли вложения
Рассказываем о формулах расчёта и ограничениях, которые нужно учитывать.
Об IRR рассказал основатель консалтинговой компании Orlov.Finance, финансовый директор с опытом 10+ лет, спикер курса «Финансы для предпринимателя» в Skillbox Александр Орлов.
IRR — один из инструментов финансового анализа. Он помогает оценивать привлекательность инвестиционных проектов и сравнивать варианты вложений. Но чтобы эта метрика приносила реальную пользу, нужно уметь правильно её рассчитывать и интерпретировать.
В этой статье для редакции «Управление» Skillbox Media расскажем:
- что такое IRR, или внутренняя норма доходности;
- как она связана с показателем NPV;
- по какой формуле рассчитывают IRR;
- какое значение считается нормальным;
- как проанализировать результат расчёта;
- какие ограничения есть у показателя IRR.
Что такое IRR
IRR, или внутренняя норма доходности (internal rate of return, ВНД, реже — внутренняя норма рентабельности), — это финансовая метрика, которая показывает расчётную доходность инвестиционного проекта с учётом того, что деньги имеют разную ценность во времени.
IRR помогает оценить базовую привлекательность проекта. Доходность в процентах удобно сравнивать с другими вариантами вложений, например со ставкой по банковскому вкладу. Поэтому IRR часто используют в инвестиционных презентациях и во многих финансовых моделях — в девелопменте, в стартапах, в венчурном инвестировании, в сделках с private equity.
IRR выражают в процентах за период, соответствующий интервалу между денежными потоками. Обычно показатель приводят к годовому значению. Например, если IRR составляет 30%, это означает, что расчётная доходность проекта равна 30% годовых.
На IRR влияет не только то, сколько денег вложили и сколько планируют получить, но и сроки поступлений. Например, в один проект инвестируют 500 000 рублей и через год получают 650 000 рублей, а в другой вкладывают те же 500 000 рублей, но получают 650 000 рублей только через два года. У первого проекта IRR составит 30% годовых, у второго — около 14%. Чем раньше инвестор получает ту же сумму, тем выше расчётная годовая доходность.
При этом высокий процент IRR не обязательно означает, что проект принесёт инвестору больше денег. Например, IRR 100% при вложениях 100 тысяч рублей означает одну сумму дохода, а IRR 30% при вложениях 100 миллионов рублей — совсем другую. Поэтому IRR обычно анализируют в комплексе с другими метриками, такими как с чистый дисконтированный доход (NPV) и срок окупаемости инвестиций (PP). О других ограничениях, связанных с применением IRR, мы расскажем ниже.
Как IRR связан с NPV
Чтобы понять, создаёт ли проект дополнительную стоимость, инвесторы и предприниматели используют NPV.
NPV, или чистый дисконтированный доход (net present value, ЧДД, реже — чистая приведённая стоимость), — это сумма денежных потоков проекта, пересчитанных на текущий момент с учётом ставки дисконтирования. Первоначальные вложения и последующие расходы учитывают со знаком минус, а поступления — со знаком плюс.
NPV показывает, насколько приведённая стоимость будущих денежных потоков превышает вложенные средства или не достигает их. Это не бухгалтерская прибыль, а показатель стоимости, которую проект создаёт при выбранной ставке дисконтирования. Результат зависит от прогнозируемых денежных потоков и принятой ставки, которая отражает требуемую доходность и, как правило, учитывает риск проекта.
При расчёте NPV определяют, сколько стоит на текущий момент каждый будущий денежный поток.
Формула для расчёта NPV выглядит так:
NPV = −IC₀ + CF₁ / (1 + r)¹ + CF₂ / (1 + r)² + … + CFₙ / (1 + r)ⁿ,
где:
- IC₀ — первоначальные инвестиции;
- CF₁, CF₂, …, CFₙ — денежные потоки по периодам;
- r — ставка дисконтирования;
- n — количество периодов.
IRR и NPV рассчитывают на основе одних и тех же денежных потоков. Отдельной формулы, которая отличалась бы от формулы NPV, для IRR нет. IRR находят из формулы NPV — подбирают такую ставку, при которой NPV равен нулю. Об этом поговорим ниже.
При расчёте NPV ставка дисконтирования уже известна. Её выбирают для проекта с учётом стоимости капитала, структуры финансирования и риска. Например, если компания полностью финансирует проект за счёт кредита под 12% годовых, то при расчёте NPV за ставку дисконтирования можно принять условные 17% с учётом риска.
Брать за ставку дисконтирования процент по кредиту не рекомендуется. Всегда должна быть дополнительная премия за риск.
Если ставка дисконтирования ниже IRR, то NPV будет положительным, и проект принесёт доходность выше выбранной ставки. Если ставка дисконтирования совпадает с IRR, то NPV будет равен нулю, то есть будущие денежные потоки полностью компенсируют первоначальные вложения.
Если ставка дисконтирования выше IRR, то NPV станет отрицательным, и при выбранной ставке проект не принесёт требуемой доходности. Для проектов с нестандартными денежными потоками, которые несколько раз меняют знак, связь между IRR и NPV может быть неоднозначной. У проекта может быть несколько значений IRR или не быть IRR вообще.
По какой формуле рассчитывают IRR
IRR можно рассчитать вручную, графическим методом, в Excel или с помощью специального калькулятора. Чтобы рассчитать IRR вручную, нужно найти ставку, при которой NPV проекта равен нулю. Для графического расчёта сначала рассчитывают NPV при нескольких ставках дисконтирования, а затем строят график и находят точку, в которой NPV равен нулю. В Excel для расчёта IRR используют инструмент «Подбор параметра» или встроенную функцию ВСД.
Рассмотрим каждый способ подробнее.
Как рассчитать IRR вручную
В формуле для расчёта IRR учитывают денежные потоки за каждый период. Например, для проекта с двумя периодами уравнение NPV = 0 выглядит так:
−IC₀ + CF₁ / (1 + IRR) + CF₂ / (1 + IRR)² = 0
- −IC₀ — первоначальные инвестиции;
- CF₁ и CF₂ — денежные потоки в первом и втором периодах. Если периодов три, в формулу добавляют третий денежный поток, и так далее.
Общая формула для расчёта IRR выглядит так:
0 = −IC + CF₁ / (1 + IRR)¹ + CF₂ / (1 + IRR)² + … + CFₙ / (1 + IRR)ⁿ
Рассмотрим на упрощённом примере, как рассчитать IRR.
Представим, что инвестор рассматривает проект с такими параметрами:
- первоначальные вложения IC₀ — 300 000 рублей;
- прогнозируемые денежные потоки на три года: CF₁ — 120 000 рублей, CF₂ — 150 000 рублей, CF₃ — 180 000 рублей.
Рассчитаем IRR вручную.
Подставим эти значения в формулу:
0 = −300 000 + 120 000 / (1 + IRR) + 150 000 / (1 + IRR)² + 180 000 / (1 + IRR)³
Теперь нужно найти такую ставку, при которой уравнение будет равно нулю. Вручную IRR ищут подбором ставки.
Сначала возьмём ставку 20%. Подставим её в формулу NPV:
NPV = −300 000 + 120 000 / 1,2 + 150 000 / 1,2² + 180 000 / 1,2³ ≈ 8333 рубля.
NPV получился положительным. При ставке 20% приведённая стоимость будущих денежных потоков выше первоначальных вложений. Значит, искомая ставка должна быть больше 20%.
Проверим ставку 22%:
NPV = −300 000 + 120 000 / 1,22 + 150 000 / 1,22² + 180 000 / 1,22³ ≈ −1733 рубля.
Теперь NPV отрицательный. Значит, искомая ставка находится между 20 и 22%.
Уточняя ставку подбором, получаем IRR ≈ 21,65%. При этой ставке NPV составляет около −11 рублей, что связано с округлением.
Таким образом, IRR проекта составляет примерно 21,65%. Это ставка, при которой приведённая стоимость будущих денежных потоков проекта равна первоначальным вложениям.
Как использовать графический метод для расчёта IRR
Чтобы найти IRR графическим методом, нужно построить график зависимости NPV от ставки дисконтирования.
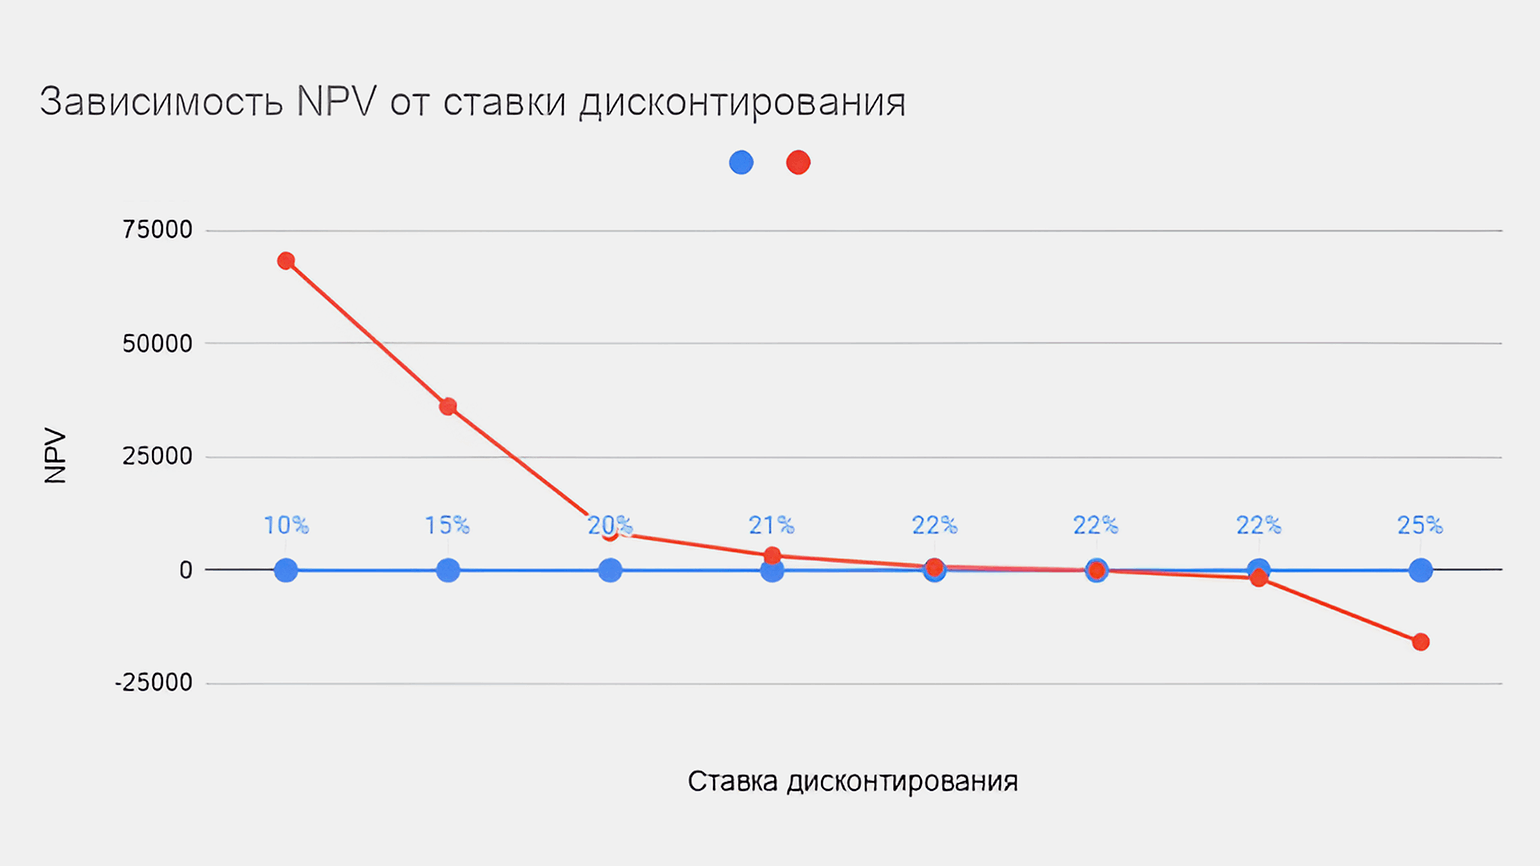
Скриншот: «Google Таблицы» / Skillbox Media
Шаг 1. Рассчитаем, каким будет значение NPV при разных ставках дисконтирования.
Шаг 2. На оси абсцисс (X) отмечаем ставки дисконтирования в процентах.
Шаг 3. На оси ординат (Y) отмечаем значение NPV в рублях.
Шаг 4. Для каждой ставки дисконтирования рассчитаем NPV и отметим полученные точки на графике. Затем соединим точки линией. Точка, где линия пересекает ось X, показывает ставку, при которой NPV равна нулю. Это значение и есть IRR.
Как рассчитать IRR в Excel
Вернёмся к нашему примеру. Инвестор рассматривает проект с такими параметрами:
- первоначальные вложения IC₀ — 300 000 рублей;
- прогнозируемые денежные потоки на три года: CF₁ — 120 000 рублей, CF₂ — 150 000 рублей, CF₃ — 180 000 рублей.
В Excel IRR можно рассчитать двумя способами: через инструмент «Подбор параметра» или через встроенную функцию ВСД. Разберём первый способ.
Шаг 1. Составьте таблицу с денежными потоками
В строке нужно указать денежные потоки проекта, а в столбцах — периоды, к которым они относятся.
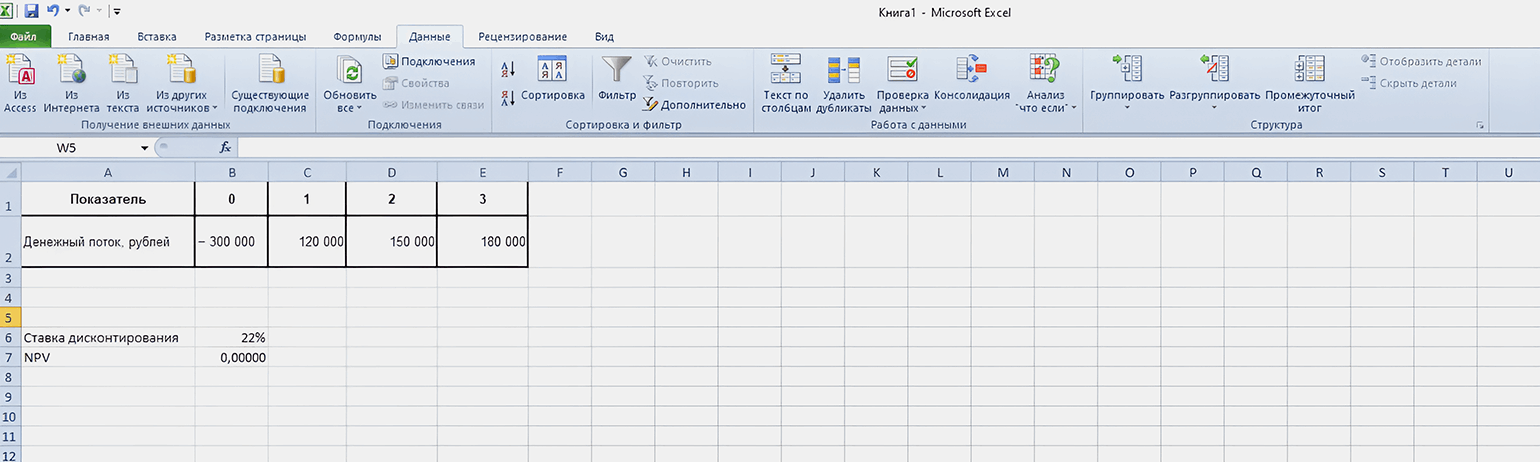
Скриншот: Excel / Skillbox Media
В периоде 0 указывают первоначальные вложения, поэтому значение отрицательное. В периодах 1–3 — денежные потоки, которые проект генерирует.
Шаг 2. Добавьте ставку дисконтирования и рассчитайте NPV
В любой свободной ячейке укажите начальное значение ставки, например 20%. Затем в другой свободной ячейке рассчитайте, каким будет NPV проекта при этой ставке. Для этого используйте формулу:
=-300000+120000/(1+20%)+150000/(1+20%)^2+180000/(1+20%)^3
При ставке 20% NPV составит около 8333 рублей. Это значит, что при такой ставке дисконтирования NPV ещё не равен нулю, поэтому 20% не является IRR.
Чтобы Excel мог подобрать ставку, которая обнулит NPV, вместо 20% в формуле укажите ссылку на ячейку со ставкой. Например, если ставка находится в ячейке B6, формула будет выглядеть так:
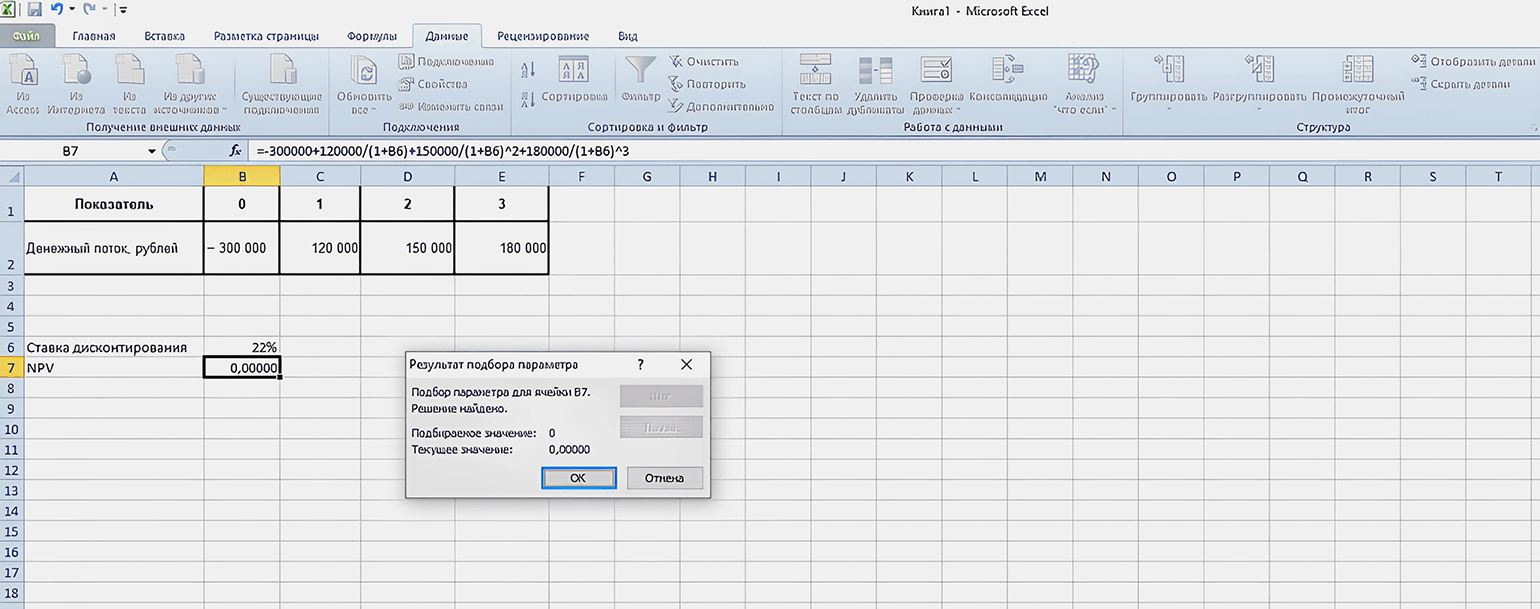
=-300000+120000/(1+B6)+150000/(1+B6)^2+180000/(1+B6)^3
Шаг 3. Используйте функцию «Подбор параметра»
Откройте вкладку «Данные», выберите «Анализ „что если“», а затем «Подбор параметра». В появившемся окне укажите:
- в поле «Установить в ячейке» — ячейку, где рассчитан NPV;
- в поле «Значение» — 0;
- в поле «Изменяя значение ячейки» — B6, то есть ячейку со ставкой дисконтирования.
После заполнения полей нажмите «ОК». Excel подберёт значение ставки, при котором NPV будет равен нулю. Значение ставки появится в ячейке B6, которую указали в поле «Изменяя значение ячейки». В нашем примере Excel подберёт ставку около 21,65% — это и есть IRR проекта.
Скриншот: Excel / Skillbox Media
Как рассчитать IRR с помощью функции ВСД в Excel
Для расчёта IRR в Excel также используют встроенную функцию ВСД. Она рассчитывает ставку, при которой NPV денежного потока равен нулю.
В нашем примере в таблице указаны первоначальные вложения и денежные потоки за три года. В свободной ячейке введите формулу, а затем укажите диапазон со всеми четырьмя значениями:
=ВСД(B2:E2)
B2:E2 — ячейки с первоначальными вложениями и денежными потоками за три года.
Функцию ВСД применяют, если денежные потоки поступают через одинаковые интервалы времени. Если даты поступлений распределены неравномерно, для расчёта используют функцию ЧИСТВНДОХ(XIRR).
Как рассчитать IRR с помощью калькулятора
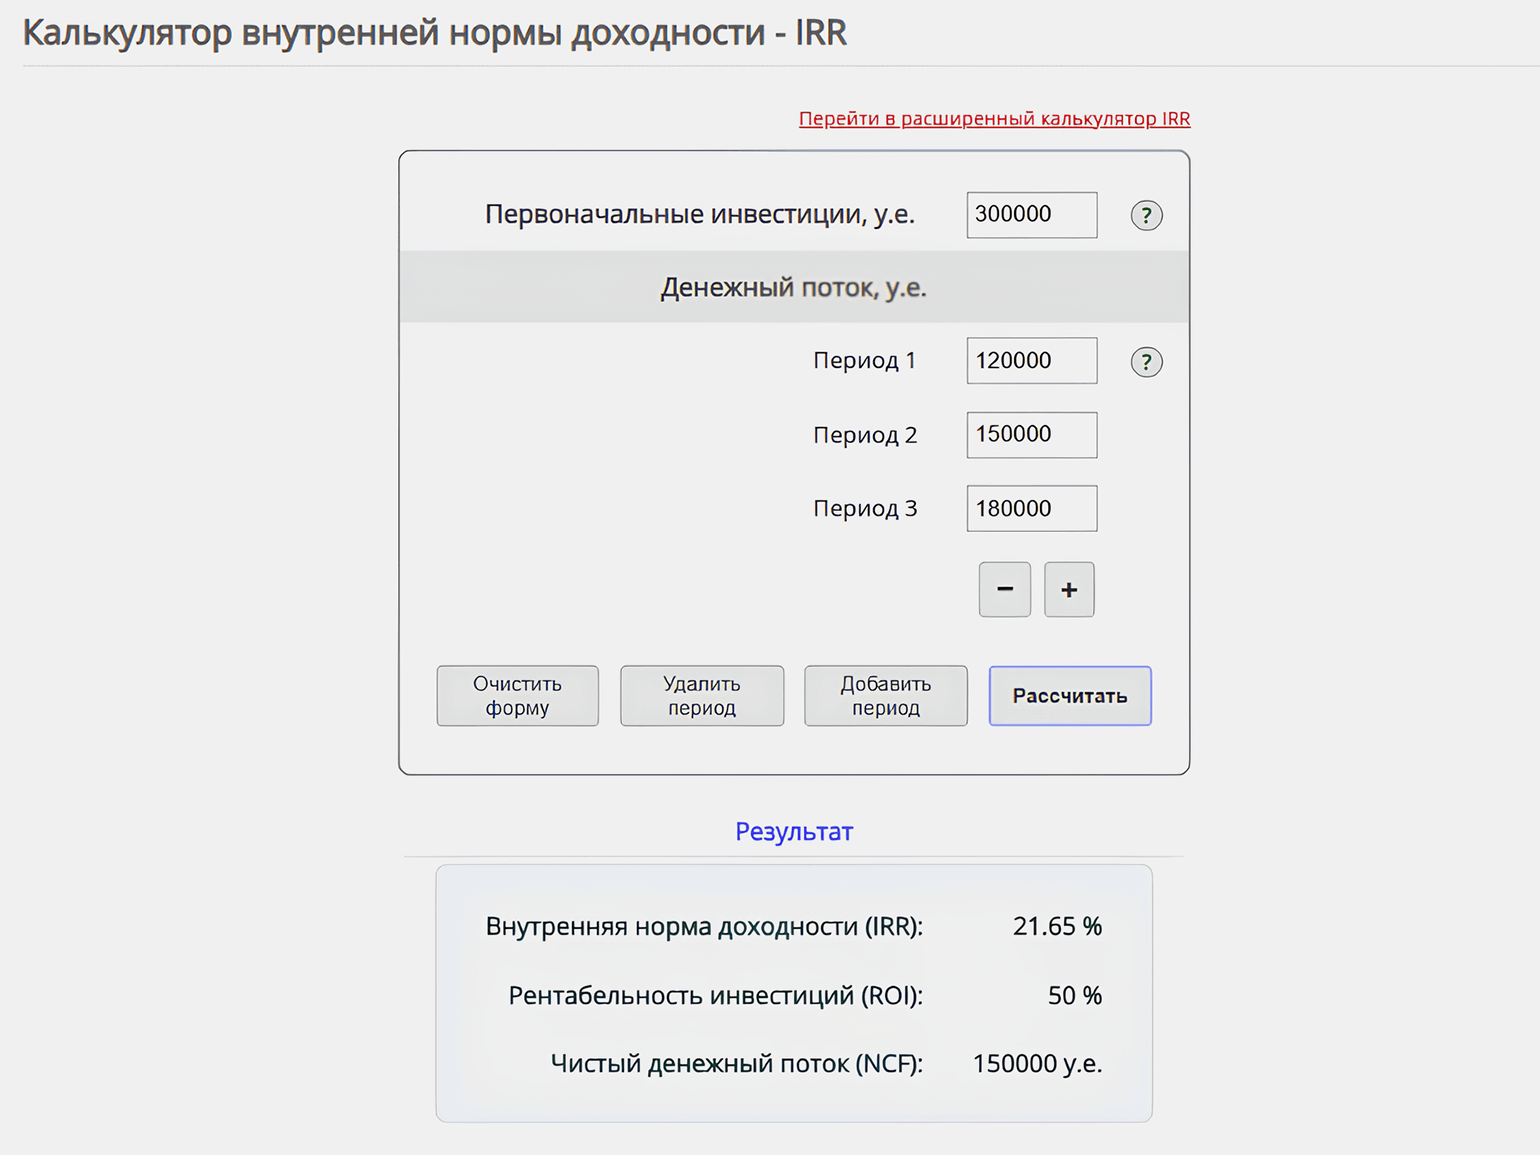
Есть специализированные калькуляторы для расчёта внутренней нормы доходности (IRR). Например, на сайте 1-fin.ru можно рассчитать IRR по денежным потокам проекта.
Для этого нужно ввести в поля калькулятора первоначальные вложения и денежные потоки по периодам. Сервис автоматически рассчитает значение внутренней нормы доходности.
Скриншот: «Финансовый анализ» / Skillbox Media
Какое значение IRR считается нормальным
Универсального значения IRR нет. Норма доходности зависит от валюты, структуры капитала, срока реализации проекта и уровня риска. Поэтому отраслевой нормы IRR тоже не существует. Даже в одной отрасли проекты могут иметь разную структуру финансирования и уровень риска.
Чем выше риск, тем большую доходность инвестор ожидает получить от проекта. Например, в девелопменте проект может длиться от двух до пяти лет, иметь большую долю заёмного капитала, а также значительные строительные и рыночные риски. Поэтому инвесторы требуют высокой доходности.
В венчурных инвестициях риски ещё выше. В лучшем случае прибыль показывает одна компания из десяти. Поэтому от каждого проекта инвестор требует очень высокой доходности — в сотни, а иногда и тысячи процентов, чтобы окупить вложения.
При покупке готового арендного бизнеса ситуация другая. Если денежные потоки понятны и предсказуемы, а риски невелики, требования инвестора к доходности такого проекта будут значительно ниже.
На оценку IRR влияет и то, в какой стране и валюте инвестор вкладывает деньги. Например, вложения в европейскую недвижимость в евро с IRR в 15% годовых считаются очень привлекательными. А в России, где могут быть двузначные ставки по ОФЗ, высокие политические и страновые риски, доходность в 15% в рублях считается недостаточной. Примерно под такую же ставку можно положить деньги на депозит и получить прибыль, ничем не рискуя.
Поэтому значение IRR оценивают в контексте рынка и сравнивают с другими вариантами инвестирования. Чтобы сравнить доходность разных проектов, инвестор учитывает несколько параметров:
- в какой валюте рассчитана IRR;
- реальная это доходность или номинальная;
- это доходность всего проекта или вложенного капитала;
- какая ставка на этом рынке считается безрисковой.
В презентации цифра IRR может быть привлекательной, а на практике такую доходность не удастся получить. Поэтому инвестор должен понимать, за счёт каких денежных потоков получен результат и насколько реалистичны исходные данные.
Для этого часто дополнительно оценивают юнит-экономику — она может лучше показать жизнеспособность проекта, чем один показатель IRR. Практически всегда инвесторы обращают внимание на такие метрики, как пожизненная ценность клиента (LTV), стоимость привлечения клиента (CAC), срок окупаемости привлечения клиента (CAC payback period) и другие показатели.
Как проанализировать результат расчёта IRR
Анализировать значение IRR можно разными способами. Рассмотрим три ключевых подхода.
Сравнить IRR с барьерной ставкой — минимальной доходностью, которую инвестор считает приемлемой для проекта с учётом его риска и стоимости капитала.
В качестве барьерной ставки чаще всего используют стоимость капитала, например WACC. Если проект отличается по уровню риска от основного бизнеса компании, ставку могут скорректировать и добавить премию за дополнительный риск. Частный инвестор может сравнить IRR проекта с доходностью банковского депозита или другого вложения с сопоставимым риском.
- Если IRR больше барьерной ставки, проект может генерировать доходность выше требуемой. Такой проект можно принять или рассмотреть.
- Если IRR равна барьерной ставке, проект может обеспечить минимально приемлемую для инвестора доходность. Например, если проект полностью финансируют за счёт банковского кредита, значение IRR показывает верхнюю границу допустимой процентной ставки по кредиту. Если ставка банка превысит IRR, проект станет убыточным.
- Если IRR меньше барьерной ставки, ожидаемая доходность проекта не покрывает инвестиционные затраты.
Существует эмпирическое правило, согласно которому IRR должна в 1,5–2 раза превышать стоимость капитала (WACC) компании. Теоретического обоснования у этого правила нет. Это, скорее, страховка от чрезмерного оптимизма в расчётах, поскольку реальный результат проекта часто получается хуже, чем в бизнес-плане.
В целом таким правилом можно пользоваться, но не для российского рынка с его текущими ставками. Если стоимость капитала может достигать, например, 25%, то по этому правилу проекты должны иметь доходность около 50%, чтобы их приняли. Такая доходность отсекает практически все проекты, кроме проектов с очень высоким уровнем риска. Поэтому многие инвесторы сейчас предпочитают положить деньги в банк или купить ОФЗ, а не вкладывать их в бизнес.
Оценить IRR и NPV. Если NPV положительный, проект можно считать достаточно прибыльным и рассматривать для реализации. Чем выше NPV, тем больше прибыли и ценности проект может создать для инвестора при прочих равных.
Проверить показатель при разных сценариях. IRR рассчитывают на основе прогнозируемых денежных потоков. Если меняется цена продукции, объём продаж, затраты, валютный курс или другие параметры, меняется и значение IRR.
Поэтому IRR можно рассчитать для нескольких сценариев — базового, оптимистичного и пессимистичного. При анализе чувствительности поочерёдно меняют один из ключевых параметров и смотрят, как это отражается на доходности проекта. Например, можно проверить, как изменится IRR, если затраты вырастут или цена продукции снизится.
Какие ограничения есть у показателя IRR
Показатель IRR можно использовать не во всех ситуациях. Разберём основные ограничения этой метрики.
У проекта может быть несколько значений IRR или не быть ни одного. IRR — удобный показатель для проекта с большими стартовыми вложениями и регулярными поступлениями. Но если денежный поток несколько раз меняет знак, например −, +, −, +, то у одного проекта может быть несколько значений IRR.
Например, компания сначала вкладывает 10 миллионов рублей, затем получает доход, а через несколько лет снова вкладывает 5 миллионов рублей в расширение бизнеса. При разных ставках дисконтирования NPV может несколько раз пересечь нулевую отметку: сначала стать равным нулю, затем уйти в плюс или минус, а позже снова вернуться к нулю.
Если NPV несколько раз пересекает нулевую отметку, IRR тоже может иметь несколько значений. В таком случае не стоит выбирать одно значение IRR без дополнительного анализа денежных потоков, NPV и других показателей.
IRR не всегда можно сравнивать с барьерной ставкой. Если у проекта нестандартная структура денежных потоков, IRR не всегда можно сравнивать с барьерной ставкой по общему правилу. Например, у проекта по выдаче займов NPV может увеличиваться при росте ставки дисконтирования. Поэтому правило «IRR выше барьерной ставки — проект принимаем» работает не всегда.
IRR зависит от качества исходных данных и допущений финансовой модели. IRR рассчитывают на основе прогнозируемых денежных потоков, поэтому ошибка в финансовой модели повлияет и на итоговый показатель.
Иногда при расчёте IRR используют неполные или чересчур оптимистичные данные. Например, выручку в модели могут проиндексировать на размер инфляции, а расходы оставить без индексации. В таком случае выручка будет номинальной, а расходы — реальными, и внутренняя норма доходности будет рассчитана некорректно.
Фактическая доходность для инвестора может отличаться от IRR. У формулы IRR есть нюанс. Расчёт по формуле предполагает, что промежуточные поступления можно реинвестировать с той же доходностью, которую показывает IRR. Например, если IRR проекта составляет 50% годовых, считается, что деньги, полученные в первый год, тоже можно вложить под 50% годовых. На практике найти варианты вложений с такой же доходностью может быть сложно.
Даже при правильном расчёте IRR может немного завышать доходность проекта. Особенно это проявляется в проектах с высокой ставкой доходности или в проектах, где сначала поступают очень большие суммы, которые реинвестируются с высокой отдачей, а в следующие периоды денежный поток снижается.
Например, предприниматель вложил в бизнес 1 000 000 рублей. В конце первого года он получил денежный поток 1 200 000 рублей, а в конце второго — 80 000 рублей. IRR такого проекта составит около 26% годовых.
Такой результат возникает, поскольку формула предполагает, что полученные в первый год 1 200 000 рублей предприниматель снова вложит в бизнес и заработает на них такую же доходность. Если в первый год прибыль составила 200 000 рублей, то есть 20% от первоначальных вложений, при повторном вложении всей суммы под те же 20% доход за второй год составил бы уже 240 000 рублей. Но фактически предприниматель получил только 80 000 рублей. То есть формула в такой ситуации работает некорректно.
Внутреннюю норму доходности за месяц легко перепутать с годовой IRR. Если финансовая модель построена помесячно, IRR показывает доходность за месяц. Для сравнения проектов обычно используют годовое значение IRR, поэтому месячную ставку нужно перевести в годовую.
Чтобы получить годовое значение, месячную ставку пересчитывают на 12 месяцев с учётом сложного процента. Для этого к месячной ставке сначала прибавляют единицу, полученный результат возводят в 12-ю степень, а затем вычитают единицу. Например, IRR 2% в месяц — это около 26,8% годовых, а не 24%, поскольку каждый месяц доход начисляется на сумму, увеличенную за предыдущие месяцы.
Главное об IRR в пяти пунктах
- IRR, или внутренняя норма доходности, — метрика, которая показывает, какую доходность в процентах может сгенерировать проект. IRR связана с NPV, или чистой приведённой стоимостью, которая показывает, сколько денег проект может принести с учётом стоимости капитала и уровня рисков.
- IRR и NPV рассчитываются на основе одних и тех же денежных потоков, но NPV выражают в деньгах, а IRR — в процентах. Для расчёта NPV задают ставку дисконтирования — ставку, с помощью которой будущие денежные потоки приводят к текущей стоимости. Чтобы рассчитать IRR, ищут ставку дисконтирования, при которой NPV равен нулю.
- IRR можно рассчитать вручную по формуле, в Excel, с помощью графика или специального калькулятора. Универсального значения IRR нет. Внутренняя норма доходности зависит от валюты, структуры капитала, срока реализации проекта и уровня риска.
- IRR сравнивают с барьерной ставкой — минимальной доходностью, которую инвестор ожидает от проекта с учётом его риска и стоимости капитала. При анализе проекта также оценивают NPV и проверяют, как меняется IRR при разных сценариях и изменении ключевых параметров.
- Расчётное значение IRR может отличаться от фактической доходности. Если денежный поток несколько раз меняет знак, у проекта может быть несколько значений IRR. Расчёт также предполагает, что промежуточные поступления можно снова вложить с доходностью, равной IRR, хотя на практике инвестор может не найти вариант для такого вложения.
Изучаете финансовый анализ? Эти материалы Skillbox Media могут быть вам полезны
- Финансовый менеджмент: что это такое и как компании управляют финансами
- Финансовая модель: для чего она нужна и как разработать
- Финансовое планирование: зачем оно нужно и как компании планируют бюджеты
- Рентабельность: что это такое, формула, виды — изучаем ключевой финансовый показатель
- Юнит-экономика простыми словами: что это и как рассчитать
Получите востребованные навыки на бесплатных курсах